О том, почему даже крупному бренду недостаточно найти партнёра и перевести рекламу на нужный язык, мы поговорили с Фархадом Кучкаровым, директором по развитию и стратегии Depot.
— Почему на растущем рынке закрываются даже крупные компании?
— Здесь важно не путать две вещи. Если рынок растёт, это ещё не означает, что любая компания на нём будет расти. И если компания открылась, это ещё не означает, что она действительно вышла на рынок. Поставить точку на карте относительно просто. Самое сложное начинается дальше: понять, кому ты продаёшь, почему люди должны выбрать тебя вместо, например, местного игрока и жизнеспособна ли твоя бизнес-модель в целом.
Возьмём Divan.ru. Компания запустила в Узбекистане сайт, шоурумы и производство. Спустя примерно 2 года мы читаем новость о том, что производство заморозили и вернули в Россию. Или Magnum — один из крупнейших ретейлеров Казахстана. Компания открыла в Ташкенте шесть магазинов, приобрела местные точки Carrefour и собиралась запустить ещё десять. Но уже в 2024 году от этих планов отказались, а в 2025-м сеть полностью покинула Узбекистан. Wolt — прекратил работу в Узбекистане через полтора года после запуска. Компания сослалась на особенности рынка, которые не позволяли поддерживать устойчивый бизнес и нужный уровень сервиса. А «ВкусВилл» закрыл все собственные магазины в Казахстане, потому что не смог обеспечить достаточно широкий ассортимент, сохранив свои требования к качеству и составу продуктов.
Ещё показательнее история «Доброцена». Сеть открыла в Узбекистане пять магазинов сразу в нескольких городах, а уже через три с половиной месяца начала распродавать товары и закрывать точки. И, судя по всему, основная проблема всех этих «закрытий» была в том, что компании слишком быстро вышли на новый, неизвестный им рынок. Без стратегии, понимания местной аудитории и знания культурного и делового контекста далеко не уедешь. Даже если на открытие хватило денег.
— То есть речь уже не о нескольких брендах, которые «поспешили» выйти на новый рынок?
— Нет. С проблемами сталкивались многие, в том числе «Светофор», «Шоколадница», O’STIN, Gloria Jeans, «Ашан», «Магнит», Fix Price, «Черноголовка» и другие. Это всё компании разного масштаба и из совершенно разных категорий.
— Среди примеров ты упомянул O’STIN, Gloria Jeans, «Светофор» и «Шоколадницу». Но они сокращают магазины преимущественно в России. Как это связано с экспансией?
— Напрямую. В 2025 году O’STIN закрыл 62 магазина, а его розничные продажи снизились на 17,4%. «Светофор» сократил сеть на 315 точек. «Шоколадница» закрыла 39 заведений. То есть, если модель теряет эффективность на домашнем рынке, довольно наивно рассчитывать, что новая география автоматически её исправит. Иногда компании смотрят на экспансию как на «запасной выход»: здесь стало сложно, значит, пойдём туда, где рынок растёт. Но вместе с брендом в другую страну переезжают продукт, ассортимент, логистика, экономика, качество управления и все накопленные проблемы.
— Можно ли рассматривать Центральную Азию как один рынок?
— Конечно, нет. Казахстан, Узбекистан, Кыргызстан, Таджикистан и Туркменистан — разные страны. У них разная экономика, разное устройство торговли, разные языковые и культурные особенности. Даже в терминологии можно ошибиться. Например, сказать «Средняя Азия» вместо «Центральная Азия». Для человека из России это может показаться мелочью. Для местного маркетолога такая мелочь сразу показывает, насколько глубоко ты понимаешь регион. И внутри каждой страны всё тоже неоднородно. Ташкент, Ферганская долина, Бухара, Каракалпакстан — это разные языковые и культурные контексты. В одной категории эти отличия почти не влияют на спрос, а в другой становятся критичными.
Восток — дело тонкое не в смысле загадочности, а в смысле внимания к деталям. Нативное уважение здесь важнее декларативного. И проявляется оно не в орнаменте на упаковке, а в том, насколько хорошо компания поняла людей, их ожидания и привычный контекст.
— Есть ли в Узбекистане примеры удачной экспансии?
— Конечно. Наверное, кроме фейлов, стоит отметить и удачные кейсы. Таковым, безусловно, является вся группа Новикова и практически все его проекты в стране. Безусловный сервис и высокое качество еды, качественное меню и даже «умение в национальную кухню» на примере ресторана «Лали» — всё было сделано на высоком профессиональном уровне, и теперь это одна из самых сильных ресторанных групп в стране, где каждый проект становится хитом.
Недооценка другими среднего класса Узбекистана и недостаточно детальное погружение в спрос на рынке общепита помешали другим ресторанным группам получить такой же эффект. Ну и, разумеется, не без доступа к хорошим инвестициям и грамотной монетизации уже известного бренда «Новиков».
А вот если говорить об ошибках, то лично я считаю наиболее резонансным проектом мегапроект Agalarov Estate на Чарваке под Ташкентом. Здесь не была учтена очень важная для региона проблема экологии, и проект получил и до сих пор получает большое количество хейта. Я верю, что в итоге он будет построен и даже продан, но также могу предсказать, что проблемы проекта только начинаются.
— Что российскому бизнесу особенно важно знать об Узбекистане?
— Например, то, что это очень молодая страна. По данным официального инвестиционного портала Узбекистана, 60% населения младше 30 лет. Эта цифра говорит не только о сегодняшней аудитории, но и о том, как будет развиваться потребительский рынок в ближайшие годы. При этом молодость населения не означает, что надо срочно добавить в рекламу сленг, яркие цвета и популярного блогера. Всё немного сложнее.
Молодые люди в Узбекистане видят глобальные бренды, следят за трендами и пользуются современными сервисами. Но при этом остаются внутри местной культуры, семейных отношений и традиций. Нельзя вырвать молодого человека из этой среды и описать его как универсального глобального зумера.
У российских компаний часто другая проблема: они привыкли работать на более взрослую и консервативную аудиторию и продолжают разговаривать с молодыми людьми тем же языком. В итоге бренд может выглядеть устаревшим уже в момент выхода. При этом в Узбекистане есть сильный запрос на локальную идентичность. Именно на современную, а не на картинку с условным восточным орнаментом.
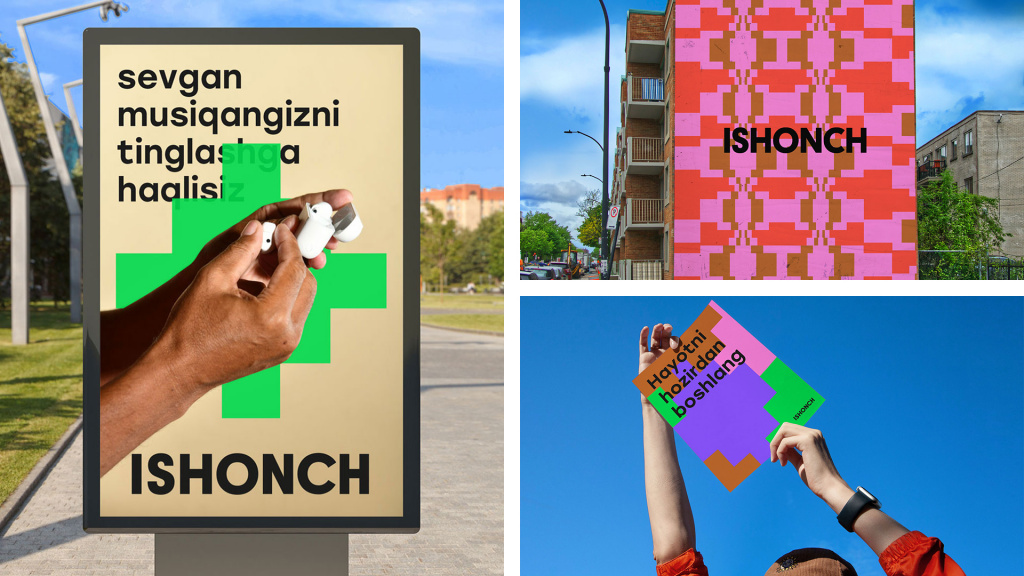
ISHONCH нужно было подготовить бренд к экспансии по всему Узбекистану: сеть росла в регионах, а её коммуникации уже устарели. Мы изучили культурный и социальный контекст страны и разработали платформу, коммуникационную и визуальную систему — после ребрендинга количество магазинов выросло более чем вдвое.
— Где чаще всего ошибаются компании?
— Обычно бренд выбирает один из двух путей. Либо выходит как есть, потому что «люди везде одинаковые». Либо адаптируется по верхам: переводит текст, добавляет местные лица в рекламу, использует национальные мотивы. Оба пути могут привести к одной и той же проблеме: компания вроде бы что-то сделала для нового рынка, но сам рынок так и не поняла. Потому что проверять надо не только рекламу. Возможно, людям не подходит продукт. Возможно, цена не соответствует ожиданиям. Может не работать ассортимент, сервис или сама модель продаж. А компания в это время обсуждает цвет упаковки.
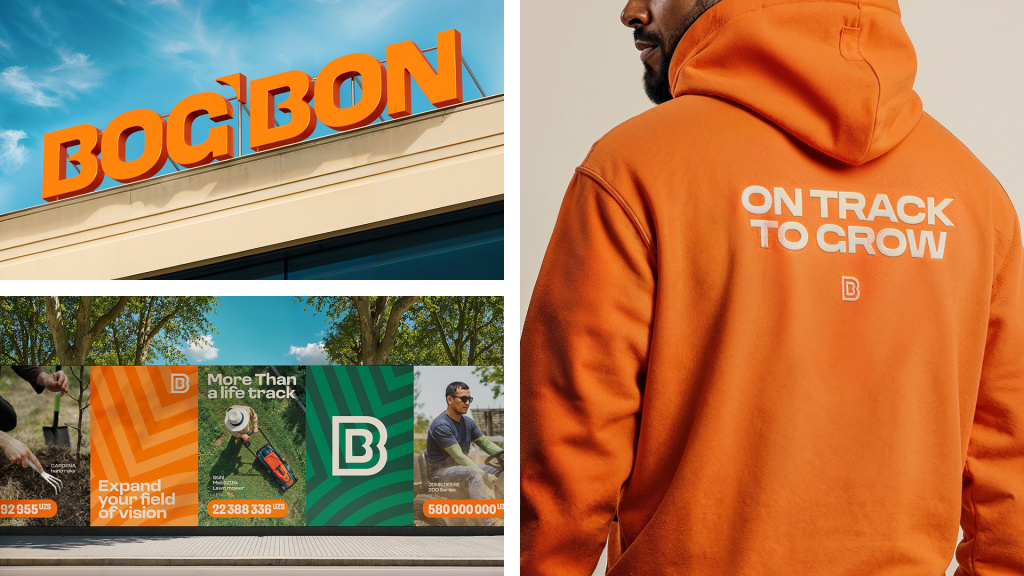
Например, Bog’Bon пришёл за ребрендингом одного агрогипермаркета в Самарканде. Мы провели глубокое исследование, которое показало, что эта ниша не занята и есть возможность создать новый для страны формат агроритейла. Мы разработали архитектуру торгового дома, позиционирование и сервисную модель, на которых можно строить сеть и аграрную экосистему.
— Получается, главная проблема — неправильно адаптировать бренд?
— Нет, и это важно. Далеко не все проблемы при выходе на новый рынок связаны с брендингом, стратегией или рекламой. Можно даже сказать, что в последнюю очередь, но всё же. Я специально изучаю эту тему — опросил достаточно большое количество авторитетных людей из маркетинговой отрасли Узбекистана* и выяснил некоторые инсайды, так сказать.
Наиболее резонансный кейс — это Carrefour, где, по многим оценкам, большую роль сыграла не только совокупность макрофакторов, а в первую очередь — незнание и непонимание местных людей, недооценка конкурентов или слабый анализ рынка. Ритейлер вывел на рынок Центральной Азии бренд с нерелевантным ассортиментом и ценовой политикой, продуктовое и сервисное предложение оказалось ниже ожиданий, конкурентные преимущества оказались недостаточными для борьбы не только с прямыми конкурентами, но и, в первую очередь, с базарами (об этом вообще стоит поговорить отдельно) .
Опыт, который получают люди, оказался сильно хуже того, к которому уже привыкли потребители в стране. Недооценили в Carrefour и то, что люди знают этот бренд и формируют отношение к нему ещё до его открытия — потребители ждали импортных товаров, французских эксклюзивов или интересных value for money предложений, европейского качества, качественных СТМов, инновационных сервисов.
А в итоге получили под французской вывеской самый обычный ассортимент любого из супермаркетов Узбекистана, а местами и уступающий местным игрокам: недостаточно продуманный сервис, неконкурентные цены, да ещё и бренд оказался не совсем французским (кто знает — это франшиза с другим логотипом и концепцией, которую развивает арабский фонд) .
— А если сам продукт рынку подходит, бренд можно оставить без изменений?
— Иногда да. Адаптация вообще не должна быть обязательным ритуалом. Бывает, что название, позиционирование и визуальный образ уже хорошо работают в другом культурном контексте. Но это всё равно нужно проверить. Не потому, что в каждой стране обязательно прячется какая-то ловушка, а потому, что исправлять ошибку после запуска намного дороже.
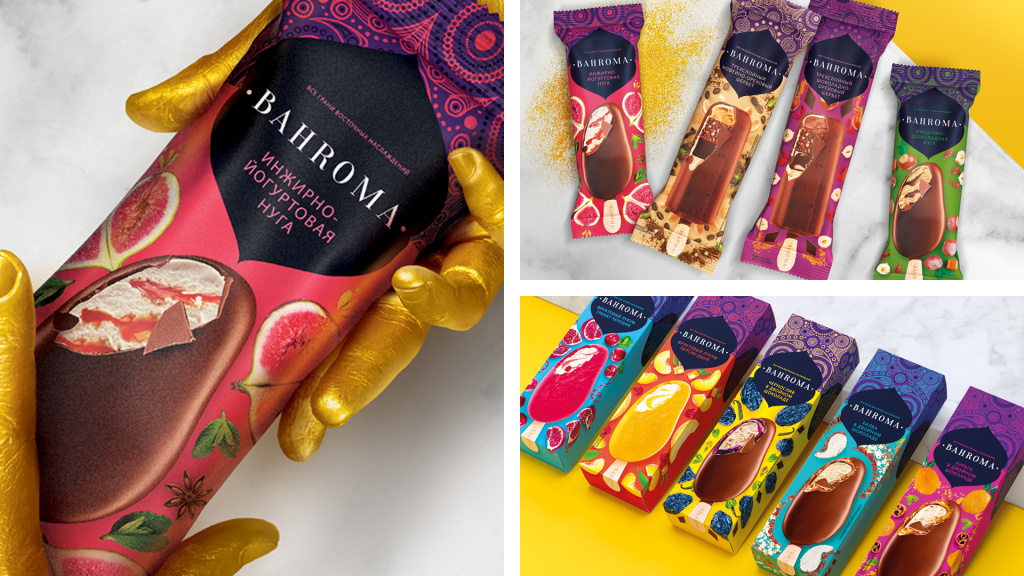
Клиент запускал бренд Bahroma сразу в Центральной Азии, России и Европе, поэтому восточная тема должна была быть понятна на разных рынках и не привязана к одной стране. Мы провели исследования, разработали универсальное название и соединили в дизайне восточную самобытность с международными кодами.
— Уважение к местному контексту касается только продукта и коммуникации?
— Нет, конечно. Коммуникация начинается задолго до рекламы. Она начинается на первом брифинге. В Узбекистане очень внимательно относятся к словам, интонациям и тому, как человек ведёт себя в сложной ситуации. Уважение нужно показывать не только тогда, когда всё идёт хорошо. Особенно оно заметно, когда партнёр задерживает решение, меняет условия или делает что-то, что тебе не нравится.
Можно хорошо знать рынок, но провалить переговоры из-за одной неудачной формулировки. А можно формально соблюдать все правила и всё равно выглядеть неискренне. Поэтому человеку, который будет представлять компанию в новой стране, недостаточно выдать презентацию с перечнем местных традиций.
Нужно разбирать реальные ситуации: как вести переговоры, как реагировать на спорные моменты, как доносить несогласие, какие слова могут быть восприняты неправильно. Иногда требуется адаптировать не рекламу, а презентацию для партнёров, переговорный скрипт или привычный порядок общения внутри проекта. Именно поэтому подготовка к экспансии может включать отдельную работу с руководителями и экспатами: от культурных и поведенческих нюансов до практических рекомендаций и чек-листов.
— Достаточно ли хорошего продукта, чтобы аудитория сама познакомилась с брендом?
— Людям нужно объяснить, чем вы отличаетесь и зачем им пробовать новый продукт. Но единого рецепта здесь нет. Для одного бизнеса сработают рекомендации и локальные лидеры мнений. Для другого — работа с торговыми сетями, BTL или прямые контакты. В B2B вообще будет другая логика.
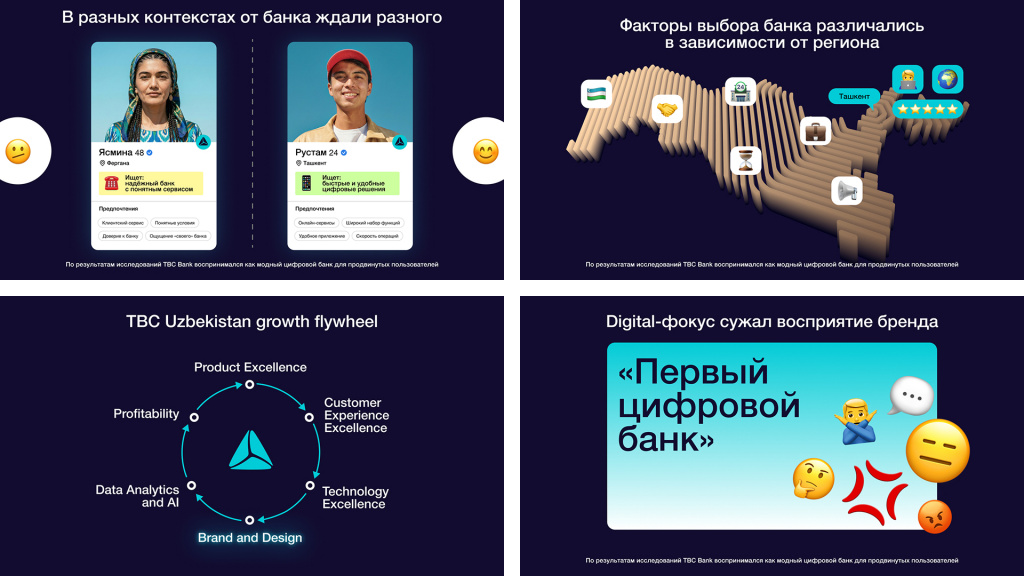
У нас в агентстве был такой кейс — TBC Bank. Бренд уже вышел в Узбекистан, но при масштабировании столкнулся с барьером: в регионах его знали хуже, считали слишком сложным и не всегда воспринимали как банк, который понимает местных. Мы провели исследования, обновили платформу и коммуникационную стратегию и разработали правила работы с селебрити, блогерами и лидерами мнений. В итоге, банк освоил новые сегменты и территории, его знают и узнают по всей стране вне зависимости от региона.
— Какие каналы знакомства с брендом действительно работают в Узбекистане сейчас? Как различается роль WOM, BTL, direct, Telegram, инфлюенсеров, торговых сетей и частного ритейла в B2C, B2B и разных категориях?
— В Узбекистане всегда хорошо работал BTL. Он был относительно доступным и при этом массовым способом доступа к аудитории, особенно на базарах. А сейчас наиболее влиятельным инструментом является Telegram.
Также отлично чувствует себя инфлюенс-маркетинг — гораздо сильнее, чем в РФ, потому что локальная особенность в том, что страна небольшая, многие знакомы через одно рукопожатие и здесь сильно развита привычка доверять и прислушиваться, то есть реально получать информацию и пользу из контента блогеров, а не просто прокрастинировать.
Прекрасные показатели у качественных ивентов, так как это быстрый способ привлечь внимание именно инфлюенсеров и активной новаторской аудитории. Большинство этих инструментов было использовано нашими коллегами при выходе на рынок бренда Ocard, созданного в Depot. Бренд за очень короткое время получил высокие метрики известности и интереса — примерно в три или четыре раза быстрее, чем это требуется в среднем.
— Почему для выхода недостаточно обычного исследования рынка?
— Само по себе исследование, конечно, нужно. Вопрос в том, как оно устроено и кто интерпретирует результаты. Можно разделить аудиторию Узбекистана на городских и сельских жителей, добавить возраст и доход и получить красивую презентацию. Но для реальной работы этого мало. На спрос влияют регион, язык, семья, отношения между поколениями, традиции и привычный потребительский опыт. Я достаточно критично отношусь к крупным международным консультантам, которые долго не считали Узбекистан интересным рынком, а затем начали применять здесь привычные универсальные модели.
— Международные консультанты по-прежнему подходят к Узбекистану поверхностно?
— В рамках одного из последних исследований инвестиционной привлекательности от BCG, к примеру, было сказано, что Узбекистан привлекателен с точки зрения логистики и обладает доступной рабочей силой, которая более чем на 90% грамотна, то есть имеет образование. Как оказалось, под образованием имелось в виду умение читать.
И здесь понимаешь, что консультанты даже близко не понимают проблематики перехода страны на латиницу и многоязычия, которое до сих пор сохраняется в формате присутствия в информационном поле практически четырёх разных языков: кириллического узбекского, латинского узбекского первой и последующих версий, кириллического русского и смешанной латиницы из русского и узбекского языков.
Ну а логистическая доступность Узбекистана за последние годы существенно продвинулась: обновились аэропорты, появились новые железнодорожные ветки, обновились и строятся дороги. Но это всё ещё новые проекты, а ведь страна остаётся одной из двух стран мира категории double landlocked. Часто проблема возникает, когда данные интерпретирует человек, не понимающий местного контекста. Таблица может быть составлена правильно, но выводы из неё окажутся бесполезными для продукта и бренда.
Для своих стратегических задач мы разработали отдельные принципы сегментации аудитории Центральной Азии и уже использовали их в проектах. Они помогают увидеть не абстрактного жителя, а конкретные культурные различия, которые способны повлиять на продукт, позиционирование и коммуникацию.
— Насколько сильны местные бренды?
— Я бы вообще перевернул этот вопрос. Не местным брендам нужно бояться прихода российских или глобальных компаний. Это новым игрокам стоит опасаться недооценить местных конкурентов.
В Узбекистане уже есть сильные бренды, которые хорошо понимают аудиторию, знают устройство торговли и говорят с людьми на привычном языке. У них могут быть свои проблемы с исследованиями и оценкой силы бренда: далеко не все регулярно проводят BHT и знают, как потребители воспринимают их на самом деле. Но это не означает, что у них нет влияния или лояльной аудитории.
Когда крупная иностранная компания приходит с мыслью, что местный рынок пока пустой и неразвитый, она рискует обнаружить, что потребитель уже получает хороший продукт, удобный сервис и понятную коммуникацию. Более того, у некоторых местных брендов есть международный потенциал. Но здесь работает то же правило: успех дома нельзя автоматически перенести в другую страну.
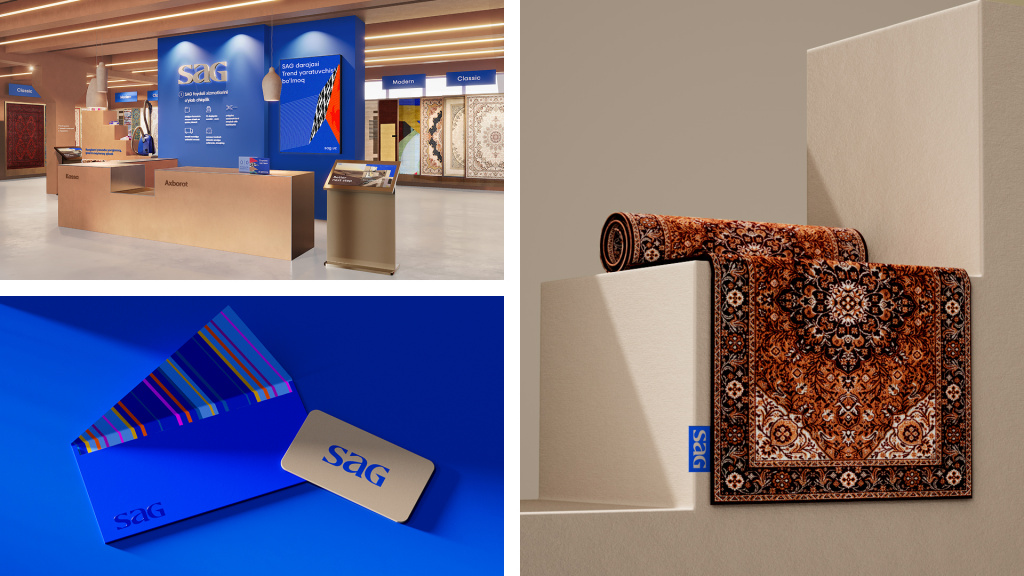
Например, SAG готовился выйти из Узбекистана в Россию, но прежний бренд не помогал конкурировать с международными игроками и защищаться от копирования. Мы изучили оба рынка, разработали позиционирование «Уровень SAG», архитектуру, коммуникации, айдентику и ритейл-систему — после ребрендинга компания открыла магазин в Екатеринбурге, а уже спустя 2 года расширила своё присутствие и теперь бренд можно найти в столице страны.
— И, пожалуй, главный вопрос: с чего тогда стоит начинать компании, которая рассматривает выход в Центральную Азию?
— С честной проверки собственных гипотез и с поиска партнёра, который понимает оба рынка.
Пример из жизни. Для одной российской компании, рассматривавшей выход в Узбекистан с сервисом поездок, мы подготовили предварительное видение запуска. Одной из главных рекомендаций было начать не с обычного городского такси, а с продукта для междугородних поездок: мы увидели в нём реальный рыночный запрос и свободную точку входа.
Пока компания взяла время на размышление, Yandex Go запустил в Узбекистане тариф «Межгород» сразу на 23 направлениях. Это довольно точная иллюстрация того, зачем проверять гипотезы до запуска. И иногда вопрос не только в том, правильную ли возможность вы увидели, но и в том, успеете ли вы ею воспользоваться.
Я работаю в коммуникациях больше 20 лет, а в брендинге — с 2006 года. С 2014-го отвечаю за стратегическое направление Depot и курирую все стратегии, которые выходят из агентства. За это время под моим руководством были разработаны стратегии для российских, международных и центральноазиатских брендов. Создал и до сих пор являюсь главным редактором AdAsia — портале о рекламе и брендинге ЦА, много лет работаю с профессиональным сообществом региона, участвую в жюри Red Jolbors и Epica Awards. Проекты, к которым я имел отношение, получали награды Red Dot, Eurobest, Epica, Red Apple и других российских и международных фестивалей.
Но главное здесь даже не список регалий. А то, что я родом из Узбекистана и знаю местный культурный, социальный и деловой контекст не только по исследованиям. При этом много лет работаю с российским бизнесом и понимаю, как компании принимают решения и оценивают новые рынки. Именно поэтому мы в Depot решили создать новую на рынке услугу «Первичный консалтинг экспансии из РФ в страны Центральной Азии и наоборот».
Возвращаясь к вопросу о том, с чего стоит начинать компаниям, скажу: все эти закрытия не доказывают, что регион «сложный». Скорее, они говорят о том, что рынок уже вырос. Здесь есть сильные местные бренды, привычный уровень сервиса и аудитория, которая не обязана выбирать новичка только потому, что у него известное имя и достаточно денег на открытие.
Нужно понять зачем рынку ваш продукт, в каком виде он сможет работать в ЦА (или, наоборот, в РФ) и, что ещё важнее, сможет ли компания получить бизнес-результат. Иногда главный вопрос на этом этапе — не «как выходить?», а «стоит ли выходить вообще?». Можно, конечно, сначала «эффектно» открыться, а затем так же «эффектно» закрыться — хороший инфоповод получится в обоих случаях. Но если всё-таки нужен не инфоповод, а работающий бизнес, все неудобные вопросы лучше задать до запуска.
Дата публикации: 14.09.2026